包装材料行业发展现状及市场规模深度分析
一、行业概述
包装材料行业是国民经济的重要组成部分,服务于食品、饮料、医药、日化、电子、物流等几乎所有下游产业。作为连接生产与消费的关键环节,包装材料不仅承担着保护商品、方便储运的基础功能,还日益承载品牌展示、环保合规和消费体验等多重价值。当前,全球包装材料行业正处于由传统规模扩张向绿色化、智能化、高端化转型的关键阶段。
二、行业发展现状
1. 产品结构持续优化
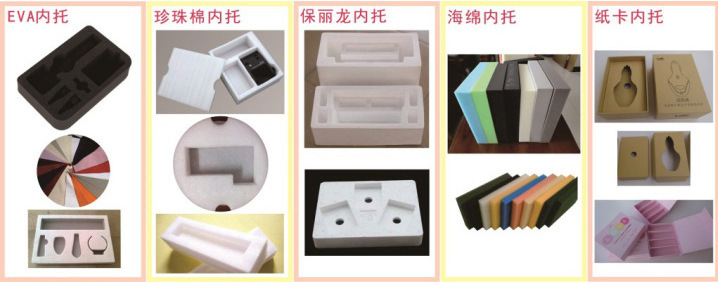
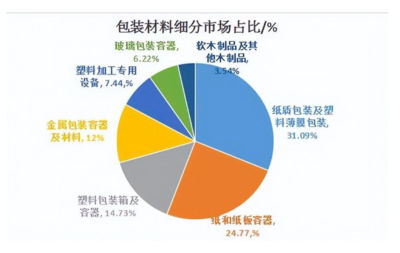
从材料类别看,纸包装、塑料包装、金属包装、玻璃包装和新型复合材料构成行业五大支柱。其中,纸包装凭借可再生、可降解的优势,在电商物流和食品领域的渗透率持续提升,增速高于行业平均水平;塑料包装虽仍占据最大市场份额,但受“限塑令”政策及环保压力影响,传统一次性塑料制品增长放缓,可降解塑料和单一材质复合膜成为研发热点;金属包装在饮料罐、食品罐领域保持稳定需求,二片罐、铝瓶等轻量化产品受青睐;玻璃包装在高端酒类、化妆品领域依托质感优势维持细分市场地位。
2. 绿色低碳成为核心主线
在“双碳”目标与全球环保法规趋严的背景下,包装材料行业加速向可回收、可降解、轻量化方向演进。欧盟《包装和包装废弃物法规》(PPWR)对2030年包装可回收率提出明确要求,国内《关于加快建立绿色生产和消费法规政策体系的意见》等政策亦推动行业绿色转型。企业端,头部包装企业纷纷布局再生料应用、碳足迹核算和绿色工厂建设,环保型包装材料的溢价能力逐步显现。
3. 智能化与数字化加速渗透
智能包装(如RFID标签、温敏指示包装、防伪溯源包装)在医药、生鲜和高端消费品领域应用扩大。包装生产环节的数字化印刷、自动化产线和智能仓储显著提升了行业效率,柔性制造能力成为企业核心竞争力之一。
4. 产业集中度稳步提升
国内包装材料行业长期呈现“大行业、小企业”格局,但近年环保合规成本上升和下游客户集中度提高,加速了中小落后产能出清。头部企业通过并购整合、区域布局和一体化产能建设扩大份额,行业CR10呈上升趋势,龙头企业在议价能力和研发投入上的优势愈发明显。
三、市场规模分析
1. 全球市场规模
据行业研究机构测算,全球包装材料市场规模已超过1万亿美元,近年来保持约3%–5%的年复合增长率。亚太地区是全球最大的包装消费市场,占比超过40%,其中中国市场贡献显著。北美和欧洲市场趋于成熟,增长主要来自高附加值包装和替换性需求。
2. 中国市场规模
中国包装材料行业市场规模已突破万亿元人民币量级,是全球第二大包装市场。从细分结构看:
- 纸包装:市场规模约数千亿元,受益于电商快递和绿色替代趋势,增速领先;
- 塑料包装:规模最大但增速放缓,可降解与高性能膜材成为结构性增长点;
- 金属包装:规模稳定,饮料罐和罐藏食品需求支撑基本盘;
- 玻璃包装:规模相对有限,受高端化带动保持平稳增长。
3. 驱动因素与增长预测
驱动市场规模增长的核心因素包括:电商与快递物流持续扩张、食品饮料和医药消费升级、环保替代材料的政策红利,以及出口市场对包装配套的需求。预计未来五年,中国包装材料行业将维持中低速增长,年复合增长率约4%–6%,其中绿色包装和智能包装细分赛道增速有望达到10%以上。
四、面临的主要挑战
一是原材料价格波动对成本控制形成压力;二是环保政策趋严带来合规与技改投入增加;三是高端膜材、特种纸等领域仍存在一定进口依赖;四是行业内中小企业众多,同质化竞争和低端产能过剩问题尚未完全化解。
五、发展趋势与建议
包装材料行业将呈现四大趋势:绿色化(可回收、可降解、减量化)、高端化(高阻隔、功能性材料)、智能化(数字印刷、智能标签)和集中化(龙头整合、产业链一体化)。
对企业的建议:加大环保材料与工艺研发投入,构建绿色供应链;推进数字化产线与柔性制造,提升响应速度;聚焦高毛利细分赛道,避免低端价格战;加强与下游品牌客户的协同创新,从“代工供应”向“包装解决方案提供商”升级。包装材料行业虽增速趋稳,但结构性机会丰富,具备技术与绿色优势的企业有望在新一轮竞争中赢得先机。
如若转载,请注明出处:http://www.luodism.com/product/44.html
更新时间:2026-11-01 12:13:12